
El crédito hipotecario vuelve a crecer, pero todavía está lejos de los niveles de 2025
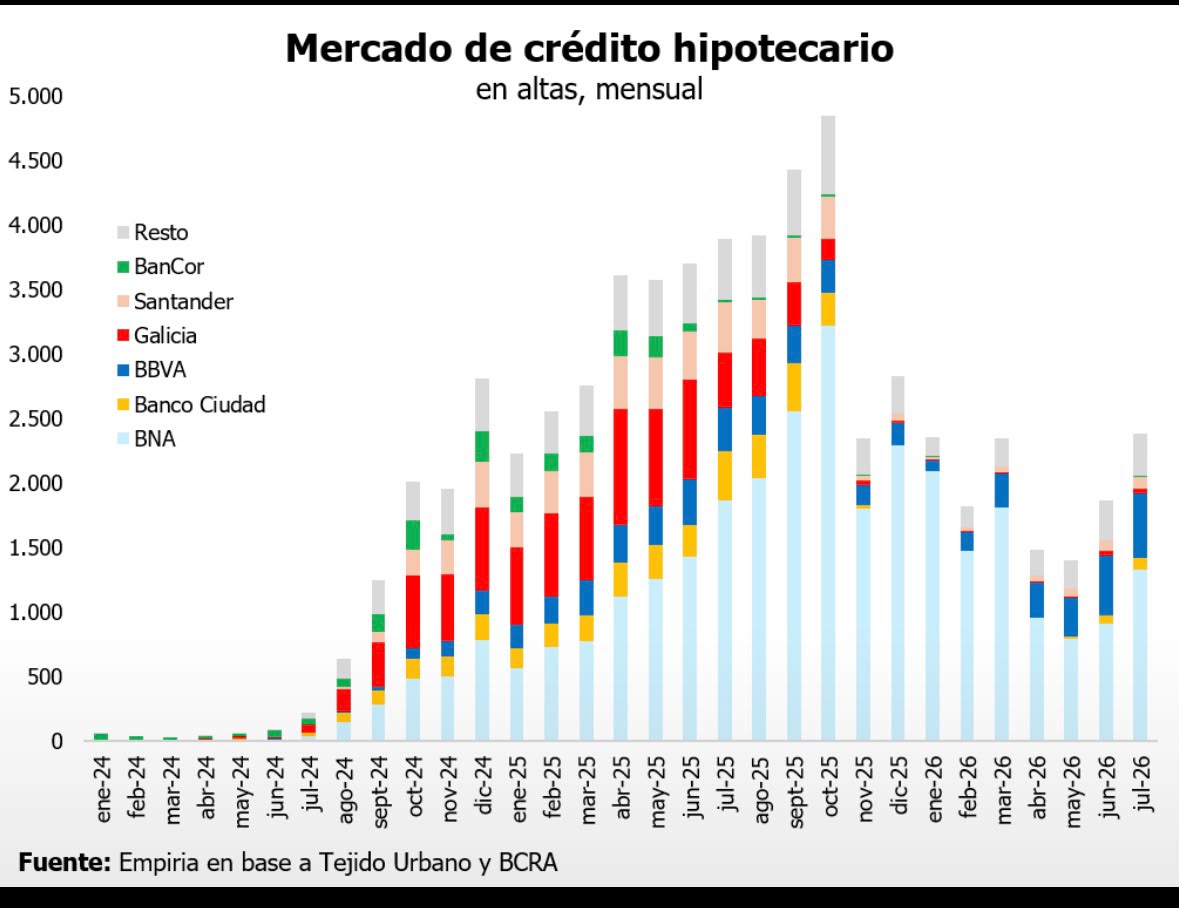

Las altas mensuales muestran una recuperación después de la fuerte caída registrada a comienzos de 2026. El BBVA gana participación, el Banco Nación mejora su desempeño y el Banco Ciudad comienza a regresar al mercado.
El mercado hipotecario argentino comienza a mostrar señales de recuperación. Después de varios meses de contracción, la cantidad de nuevos créditos volvió a crecer entre mayo y julio de 2026.
Sin embargo, el repunte todavía resulta insuficiente para recuperar los niveles alcanzados durante 2025.
Así lo refleja un relevamiento elaborado por Empiria, sobre la base de información de Tejido Urbano y del Banco Central de la República Argentina, y difundido y analizado por el economista especializado en vivienda Federico González Rouco.
Fuente del gráfico: Empiria, sobre la base de Tejido Urbano y BCRA. Análisis difundido por Federico González Rouco.
De casi 5.000 créditos mensuales a menos de 1.500
El gráfico permite observar con claridad las distintas etapas que atravesó el mercado hipotecario desde comienzos de 2024.
Durante los primeros meses de ese año, la actividad era prácticamente inexistente. La reaparición de los préstamos ajustados por UVA y el lanzamiento de nuevas líneas bancarias comenzaron a impulsar el mercado a partir del segundo semestre.
Desde entonces, la cantidad de altas mensuales creció de manera sostenida:
• En agosto de 2024 se registraron alrededor de 600 operaciones.
• En octubre de ese año se alcanzaron aproximadamente 2.000 altas.
• Hacia diciembre, el mercado ya se acercaba a los 2.800 créditos mensuales.
• Durante 2025, el crecimiento continuó hasta llegar a un máximo cercano a las 4.900 altas en octubre.
Ese recorrido marcó una recuperación muy significativa después de años de escaso financiamiento bancario para la compra de viviendas.
Pero la tendencia cambió de manera abrupta a fines de 2025.
Entre noviembre de 2025 y mayo de 2026, la cantidad de créditos hipotecarios se redujo sustancialmente. El mercado pasó de casi 4.900 altas mensuales a aproximadamente 1.400, lo que representa una caída superior al 70% respecto del máximo observado.
La recuperación comenzó, pero todavía es parcial
Los últimos datos muestran un cambio de tendencia.
Después del piso registrado en mayo, las altas hipotecarias volvieron a crecer durante junio y julio. En este último mes, el mercado se ubicó cerca de las 2.400 operaciones.
La recuperación resulta relevante porque interrumpe varios meses consecutivos de contracción. No obstante, el volumen continúa representando aproximadamente la mitad del máximo alcanzado en octubre de 2025.
Federico González Rouco resumió esta situación señalando que el mercado “recupera algo de volumen, pero lejos de 2025”.
La observación es importante: el crédito hipotecario no desapareció, pero todavía no recuperó la profundidad que había comenzado a mostrar durante el año anterior.
El Banco Nación continúa liderando
El Banco Nación sigue siendo la principal entidad del mercado hipotecario argentino.
Su participación explica una porción considerable de las altas registradas desde la reaparición de los créditos UVA. También fue la entidad que sostuvo la mayor cantidad de operaciones durante la contracción de comienzos de 2026.
En los últimos meses, el Banco Nación comenzó a recuperar parte del volumen perdido. Sin embargo, el crecimiento más destacado no provino exclusivamente del banco público.
El BBVA alcanza una participación histórica
De acuerdo con el análisis publicado por Federico González Rouco, el principal impulsor de la recuperación reciente fue el BBVA, que alcanzó aproximadamente el 20% del mercado hipotecario.
Se trata de una participación récord para la entidad.
El gráfico muestra cómo el segmento correspondiente al BBVA aumentó de manera considerable en junio y, especialmente, en julio de 2026. Esto revela que la recuperación actual presenta una composición diferente de la observada durante buena parte de 2025.
La mayor participación de bancos privados constituye una señal positiva. Un mercado hipotecario sostenible no debería depender exclusivamente de una entidad pública, sino contar con varias instituciones compitiendo por ofrecer mejores tasas, plazos y condiciones de acceso.
El Banco Ciudad vuelve gradualmente al mercado
Otro dato relevante es la reaparición del Banco Ciudad.
Según González Rouco, la entidad está “de a poco, volviendo al ruedo”. Si bien su participación todavía es reducida en comparación con el Banco Nación o el BBVA, su regreso amplía la oferta disponible y puede contribuir a aumentar la competencia.
La diversidad de entidades resulta fundamental para evitar que el mercado dependa de decisiones aisladas. Cuantos más bancos participen, mayores serán las posibilidades de sostener el financiamiento y atender diferentes perfiles de solicitantes.
¿Por qué cayó el crédito hipotecario?
La caída no necesariamente respondió a una desaparición de la demanda de viviendas. El acceso efectivo al crédito depende de varias condiciones que deben darse simultáneamente:
• Tasas compatibles con la capacidad de pago de las familias.
• Cuotas iniciales razonables en relación con los ingresos.
• Estabilidad económica y expectativas previsibles.
• Disponibilidad de fondeo de largo plazo para los bancos.
• Continuidad de las líneas ofrecidas.
• Procesos de aprobación y escrituración suficientemente ágiles.
• Relación adecuada entre el monto prestado y el valor de las propiedades.
Cuando alguna de estas variables se deteriora, una parte importante de la demanda queda fuera del sistema, aunque continúe teniendo la intención de comprar.
Por eso, el crédito hipotecario no depende solamente de que exista una línea anunciada. También requiere condiciones que permitan a los hogares calificar y a los bancos prestar de manera sostenida.
El impacto sobre el mercado inmobiliario
El financiamiento hipotecario tiene un efecto que supera ampliamente la cantidad de créditos otorgados.
Cada comprador que accede a una hipoteca puede generar una sucesión de operaciones. Quien vende una vivienda puede utilizar esos fondos para comprar otra propiedad, invertir, construir o cancelar obligaciones.
El crédito aumenta la capacidad de compra, amplía el universo de potenciales adquirentes y facilita operaciones que difícilmente se concretarían únicamente con ahorro previo.
También puede ayudar a reducir la distancia entre compradores y vendedores. En muchas operaciones inmobiliarias, la diferencia económica que impide el cierre no representa la totalidad del precio, sino un porcentaje que podría cubrirse mediante financiamiento.
Por esta razón, aun una recuperación parcial del crédito puede mejorar la circulación de propiedades y aumentar la cantidad de compraventas.
Una señal positiva que necesita continuidad
El crecimiento observado entre mayo y julio de 2026 es una buena noticia para el mercado inmobiliario. Muestra que existe demanda y que, cuando aparecen condiciones de financiamiento, los compradores responden.
La mayor participación del BBVA, la recuperación del Banco Nación y el regreso gradual del Banco Ciudad también indican que el mercado empieza a distribuirse entre diferentes entidades.
Sin embargo, todavía no puede hablarse de una recuperación completa. La cantidad de altas permanece lejos de los máximos alcanzados durante 2025 y el sistema hipotecario argentino continúa siendo pequeño frente a las necesidades habitacionales del país.
El desafío no consiste solamente en volver a los niveles del año pasado. El verdadero objetivo debería ser construir un mercado hipotecario profundo, competitivo y estable, capaz de mantenerse más allá de las condiciones coyunturales.
La recuperación ya comenzó. Ahora será necesario comprobar si puede consolidarse y transformarse en una tendencia duradera.
Fuentes: Empiria, elaboración basada en información de Tejido Urbano y del Banco Central de la República Argentina; análisis y publicación de Federico González Rouco.


