
Créditos hipotecarios: 14 bancos vuelven a competir por el comprador de vivienda.
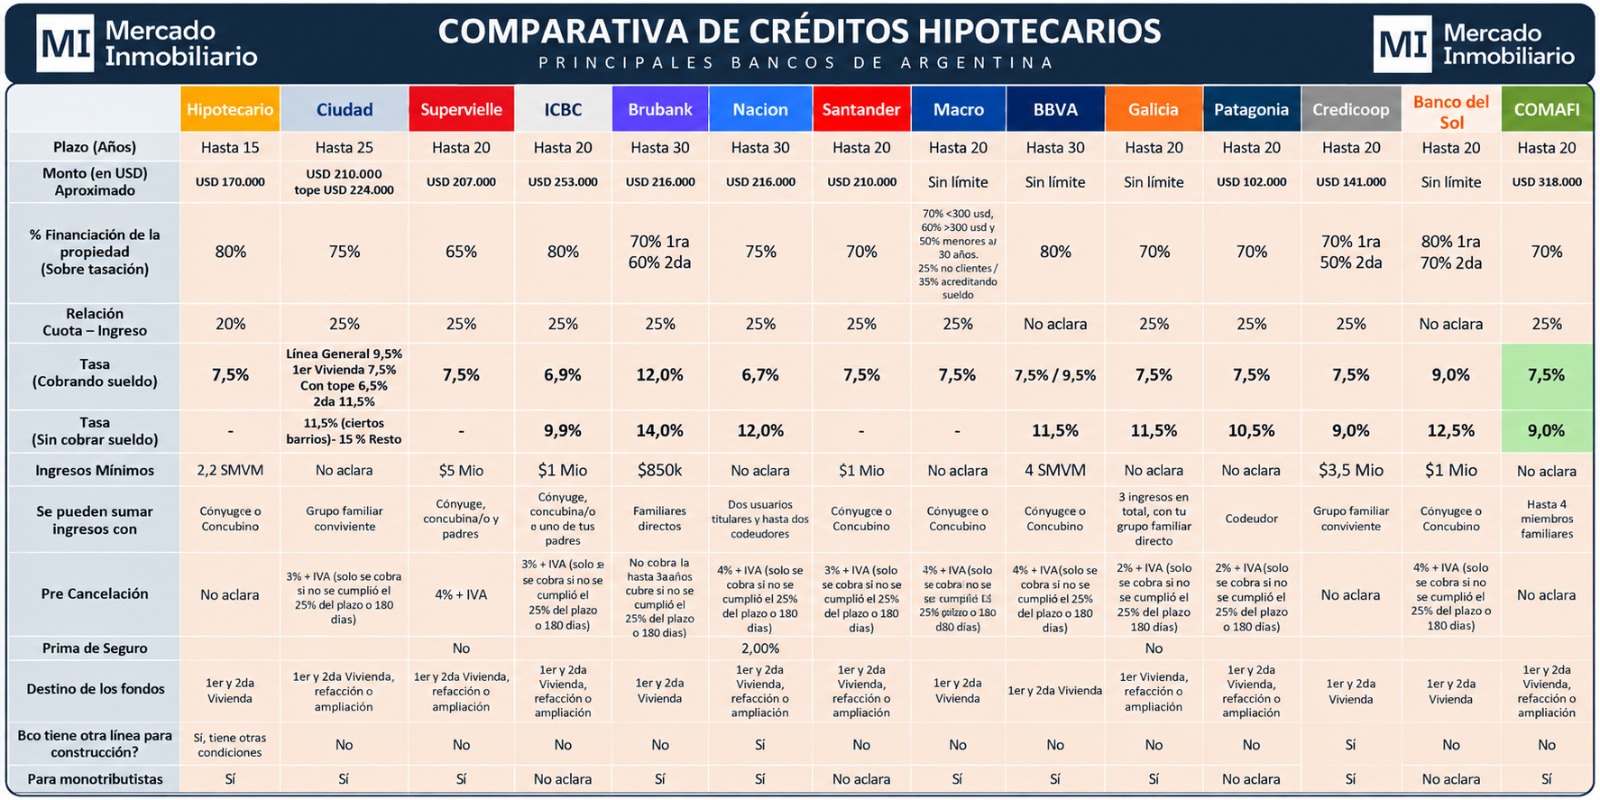

Plazos de hasta 30 años, financiación de hasta el 80% del valor de la propiedad y tasas que, en algunos casos, parten por debajo del 7% conforman un escenario hipotecario mucho más amplio. El crédito vuelve a convertirse en una variable central para entender la demanda inmobiliaria.
La competencia bancaria vuelve al mercado hipotecario
El mercado hipotecario argentino empieza a mostrar una característica que durante muchos años estuvo prácticamente ausente: competencia entre entidades financieras.
Actualmente, bancos públicos, privados y cooperativos ofrecen distintas alternativas para la compra de vivienda, con diferencias importantes en tasas, porcentajes de financiación, plazos, ingresos requeridos y condiciones para acceder al préstamo.
El relevamiento comparativo que acompaña esta nota contempla propuestas del Banco Hipotecario, Ciudad, Supervielle, ICBC, Brubank, Nación, Santander, Macro, BBVA, Galicia, Patagonia, Credicoop, Banco del Sol y COMAFI.
Más allá de determinar cuál tiene la tasa más baja, la conclusión más importante es otra: el comprador comienza a tener opciones.
Y eso puede producir efectos relevantes sobre todo el mercado inmobiliario.
Hasta 30 años para financiar una vivienda
Los plazos disponibles se ubican mayoritariamente entre 15 y 30 años.
Banco Hipotecario aparece con préstamos de hasta 15 años, mientras que varias entidades llegan a 20 años. Banco Ciudad alcanza los 25 años y bancos como Nación, Brubank y BBVA ofrecen alternativas que pueden extenderse hasta los 30 años.
El plazo es una variable fundamental porque determina cuánto capital puede financiar una familia manteniendo una relación razonable entre cuota e ingresos.
En la mayoría de las entidades relevadas, la relación máxima entre cuota e ingreso se encuentra alrededor del 25%, aunque existen casos que utilizan parámetros diferentes.
Esto significa que el análisis hipotecario ya no debería comenzar preguntando solamente cuánto cuesta la propiedad.
La pregunta empieza a ser:
¿Qué propiedad puede comprar una familia combinando ahorro previo, ingresos y capacidad de financiamiento?
Ese cambio es muy importante para el mercado inmobiliario.
Los bancos financian entre el 65% y el 80% de la propiedad
Otro punto relevante es el porcentaje de financiación.
La mayoría de las entidades se ubica aproximadamente entre el 70% y el 80% del valor de tasación, aunque existen programas específicos que utilizan porcentajes diferentes dependiendo de si se trata de primera o segunda vivienda y del perfil del solicitante.
Esto significa que un comprador que busca una propiedad de USD 100.000 podría, dependiendo del banco y de su situación crediticia, necesitar disponer inicialmente de alrededor de USD 20.000 a USD 30.000, más los gastos de la operación.
Ese dato transforma completamente la dinámica de acceso.
Durante muchos años, quien quería comprar una propiedad en Argentina debía prácticamente contar con el 100% del capital.
Con crédito hipotecario, aparece nuevamente el apalancamiento financiero.
El comprador utiliza sus ahorros como anticipo y sus ingresos futuros para financiar el saldo.
Tasas: el costo cambia significativamente según el banco
Las diferencias entre entidades también son importantes.
Para clientes que acreditan sueldo, el relevamiento muestra tasas que en algunas líneas se encuentran alrededor del 6,7% al 7,5%, aunque existen propuestas que superan ampliamente esos niveles.
Entre quienes no acreditan haberes en la entidad, las tasas suelen aumentar y pueden ubicarse aproximadamente entre el 9% y el 14%, dependiendo del banco.
Esto demuestra algo que el comprador debe comprender antes de iniciar una búsqueda inmobiliaria: no todos los créditos hipotecarios son iguales.
Una diferencia aparentemente pequeña en la tasa, aplicada durante veinte o treinta años, puede modificar considerablemente la cuota y el costo financiero total.
Por eso resulta conveniente obtener primero una evaluación crediticia y después determinar el rango de propiedades al que efectivamente se puede acceder.
El monto máximo también dejó de ser uniforme
Otro aspecto interesante es la dispersión de los montos.
Algunas entidades establecen límites aproximados de USD 100.000, USD 170.000, USD 200.000 o USD 300.000, mientras que otras líneas del relevamiento no establecen un límite nominal y condicionan el préstamo principalmente a la capacidad de pago y a la tasación del inmueble.
Esto comienza a ampliar el universo de operaciones financiables.
El crédito hipotecario deja entonces de estar limitado exclusivamente a departamentos pequeños o viviendas de entrada y puede empezar a participar también en operaciones de ticket medio y medio-alto.
Desde el punto de vista inmobiliario, esto puede tener consecuencias importantes.
El crédito puede aumentar el ticket de compra
Supongamos que una familia dispone de USD 70.000 de ahorro.
En un mercado exclusivamente de contado, ese es prácticamente su presupuesto máximo.
Con financiamiento hipotecario, esos USD 70.000 pueden transformarse en el capital inicial de una propiedad considerablemente más cara.
Es decir, el crédito no solamente incorpora nuevos compradores.
También permite que compradores que ya estaban dentro del mercado suban de segmento.
Alguien que podía comprar un departamento de dos ambientes puede aspirar a uno de tres.
Una familia que podía acceder a un departamento puede empezar a considerar una casa.
Y alguien que estaba postergando una mudanza puede adelantarla.
Esa expansión del poder de compra es probablemente uno de los efectos más importantes del regreso del crédito.
También cambia la posición del vendedor
El impacto no se limita al comprador.
Un mercado sin crédito depende casi exclusivamente del ahorro acumulado. Esto reduce la cantidad de compradores potenciales y suele aumentar los tiempos de comercialización.
Cuando aparece financiamiento, aumenta la cantidad de personas capaces de participar de una operación.
Esto puede producir gradualmente mayor liquidez, menor tiempo de venta y una reducción de la brecha entre precio publicado y precio efectivo de cierre, especialmente en propiedades aptas para crédito.
Para el propietario aparece entonces una nueva variable al momento de preparar un inmueble para la venta: que la propiedad pueda superar correctamente los controles de títulos, documentación y tasación bancaria.
Una propiedad jurídicamente ordenada y apta para crédito puede empezar a tener una ventaja competitiva frente a otra que no lo sea.
El crédito vuelve a formar parte de la estrategia inmobiliaria
El fenómeno también modifica el trabajo de inmobiliarias y desarrolladores.
Hasta hace poco tiempo, gran parte de la actividad comercial consistía en encontrar una coincidencia entre dos variables: el inmueble y el capital disponible.
Ahora aparece una tercera:
la capacidad de financiamiento.
Esto obliga a que el asesor inmobiliario conozca mucho mejor cómo funcionan las líneas hipotecarias, qué propiedades califican, cuánto puede financiar cada comprador y qué documentación exige cada institución.
La financiación deja de ser un problema posterior a la elección del inmueble y pasa a formar parte del diseño de la operación desde el comienzo.
¿Estamos nuevamente frente a un mercado hipotecario?
Todavía es prematuro hablar de un mercado hipotecario profundo como el que existe en otras economías.
Pero la existencia simultánea de numerosas entidades ofreciendo préstamos constituye una señal relevante.
La competencia bancaria puede generar mejores tasas, mayores porcentajes de financiación, procesos de aprobación más rápidos y nuevos productos.
Y, sobre todo, puede reconstruir una herramienta que históricamente resultó fundamental para el desarrollo del mercado inmobiliario: transformar ingresos futuros en capacidad de compra presente.
El verdadero cambio no consiste solamente en que exista crédito.
Consiste en que compradores, vendedores, inmobiliarias y desarrolladores comiencen nuevamente a pensar las operaciones con crédito.
Si este proceso logra sostenerse, la consecuencia puede ser mucho más profunda que el crecimiento del número de hipotecas: puede ampliar estructuralmente la demanda inmobiliaria argentina.


