Inmuebles logísticos: crece el interés, pero la demanda ya no acepta cualquier galpón
El mercado logístico e industrial se expande alrededor del AMBA, aunque con fuertes diferencias según ubicación, calidad e infraestructura. La Plata, Berisso, Ensenada y el corredor de Ruta 2 tienen potencial, pero la oportunidad está en los activos operativos y no en la tierra indiferenciada.
Durante los últimos años, los inmuebles logísticos se transformaron en uno de los segmentos más observados del real estate argentino. El crecimiento del comercio electrónico, la fragmentación de las entregas, las exportaciones, la reorganización de inventarios y la búsqueda de eficiencia impulsaron nuevas consultas por depósitos, centros de distribución y plantas industriales.
Sin embargo, afirmar que aumentó la demanda logística puede conducir a una interpretación equivocada. El mercado no está absorbiendo indiscriminadamente cualquier galpón o terreno industrial. Por el contrario, la demanda se volvió más profesional y selectiva.
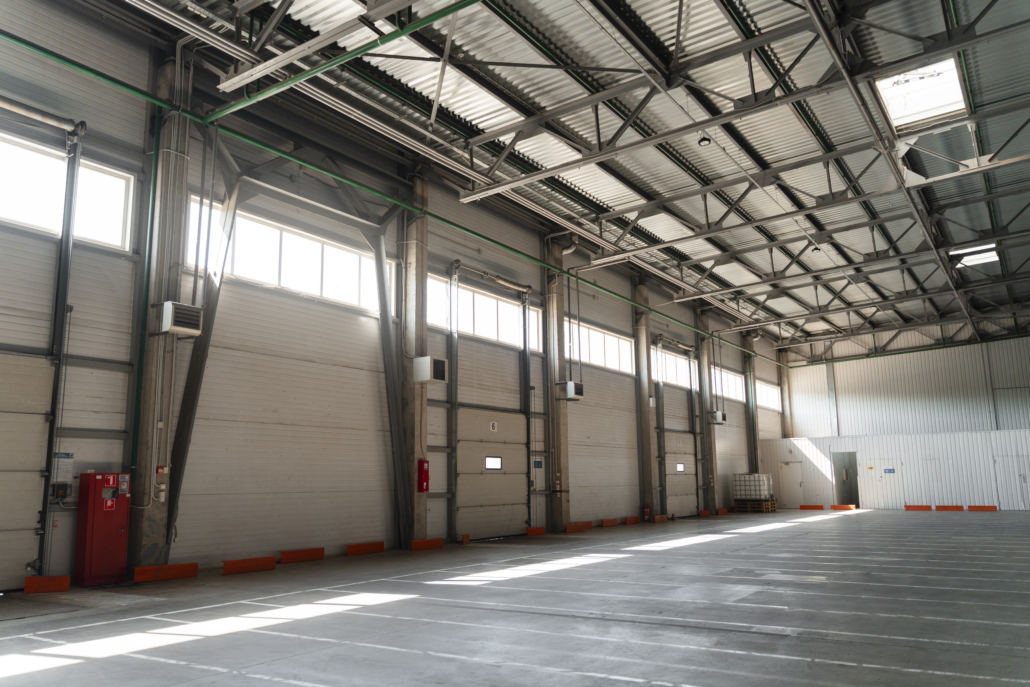
Las empresas buscan inmuebles capaces de resolver necesidades operativas concretas: accesibilidad, potencia eléctrica, altura útil, resistencia de pisos, circulación de camiones, playas de maniobra, seguridad, habilitaciones y cercanía con los principales corredores de transporte.
Un mercado con resultados aparentemente contradictorios
Los informes correspondientes al tercer trimestre de 2026 muestran dos lecturas diferentes del mercado logístico de Buenos Aires.
Según Cushman & Wakefield, la vacancia de los inmuebles Clase A aumentó del 10,1% al 11,1%, mientras que la absorción neta fue negativa en 8.989 m². Durante el trimestre se ocuparon 42.662 m², pero quedaron disponibles 51.651 m².
En cambio, el relevamiento de CBRE sobre centros logísticos prémium registró una absorción neta positiva de 30.047 m² y una reducción de la vacancia del 10,15% al 8,92%.
Estas diferencias no necesariamente representan una contradicción. Las consultoras utilizan universos de propiedades, clasificaciones y metodologías diferentes. Una puede incluir una mayor cantidad de depósitos independientes o centros multicliente, mientras que otra concentra su análisis en inmuebles prémium.
La diferencia confirma una de las principales tendencias del mercado: los activos de mejor calidad pueden estar absorbiendo demanda mientras que los inmuebles menos competitivos acumulan vacancia.
La demanda migra hacia la calidad
En el sector se utiliza la expresión flight to quality para describir la migración de las empresas hacia instalaciones más modernas, eficientes y mejor ubicadas.
Una nave logística competitiva necesita mucho más que metros cuadrados cubiertos. Entre sus características principales se encuentran:
- Acceso directo desde autopistas o rutas.
- Calles preparadas para el tránsito pesado.
- Playas de maniobra y estacionamiento.
- Altura útil que permita el almacenamiento vertical.
- Pisos de hormigón con resistencia suficiente.
- Sistemas contra incendios y habilitaciones correspondientes.
- Potencia eléctrica disponible.
- Iluminación y eficiencia energética.
- Posibilidad de ampliación o subdivisión.
- Seguridad perimetral y operativa.
Por eso, dos inmuebles con la misma superficie pueden presentar niveles de demanda y valores completamente diferentes.
El mercado paga por capacidad operativa, no solamente por metros cuadrados.
La ubicación vuelve a ser determinante
La vacancia también varía sustancialmente según la distancia a la Ciudad de Buenos Aires. En uno de los relevamientos del tercer trimestre, los centros situados dentro de los primeros 15 kilómetros registraron una disponibilidad prácticamente nula, mientras que aquellos ubicados a más de 45 kilómetros alcanzaron una vacancia del 23,6%.
La cercanía con el consumidor favorece especialmente a las operaciones de última milla, el comercio electrónico y la distribución de productos de alta rotación.
Los corredores periféricos, en cambio, ofrecen otras ventajas:
- Tierra más económica.
- Parcelas de mayor superficie.
- Menor conflictividad con los usos residenciales.
- Mayores posibilidades de expansión.
- Mejor circulación de camiones de gran porte.
- Proximidad a puertos, zonas productivas y rutas nacionales.
La pregunta correcta no es si conviene estar cerca o lejos de CABA. La clave es determinar qué localización necesita cada operación.
Zona Sur: una recuperación concentrada
Las diferencias metodológicas entre los informes son especialmente visibles en la Zona Sur.
Cushman & Wakefield registró una vacancia del 7,8% y una absorción negativa de 21.261 m². CBRE, al analizar su universo de inmuebles prémium, informó una absorción positiva de 39.265 m² y una reducción de la vacancia hasta el 2,4%.
La lectura conjunta resulta más valiosa que cualquiera de los indicadores por separado: existen devoluciones de superficie en determinados activos, pero también una fuerte ocupación de depósitos prémium.
Esto significa que la Zona Sur no puede analizarse como un único mercado. Un depósito moderno, bien conectado y habilitado puede tener una demanda firme, mientras que otro con problemas de acceso, baja altura o infraestructura insuficiente puede permanecer meses vacío.
Para los inversores, esta heterogeneidad obliga a abandonar las evaluaciones basadas exclusivamente en la ubicación geográfica o la superficie del inmueble.
La Plata, Berisso y Ensenada: potencial productivo y logístico
La región cuenta con ventajas estructurales que pueden favorecer el desarrollo de nuevos proyectos logísticos e industriales:
- Autopista Buenos Aires-La Plata.
- Rutas nacionales y provinciales 2, 6, 11, 36 y 215.
- Puerto La Plata.
- Refinería y polo petroquímico.
- Actividad alimenticia, metalúrgica, química y de materiales.
- Cercanía con el mercado consumidor del AMBA.
- Disponibilidad de tierra industrial a valores potencialmente inferiores a los de otros corredores.
El corredor sudeste concentra extensiones importantes de tierra con potencial industrial y nodos vinculados con el sistema portuario, la Autopista Buenos Aires-La Plata, el Camino General Belgrano y la Ruta 2. Entre las localizaciones de interés aparecen Hudson, La Plata y el eje de la Ruta 2.
La posible extensión de la autopista hasta el Puerto La Plata también representa un factor a seguir. Su concreción permitiría vincular de manera más directa el tránsito de cargas con la terminal portuaria, reduciendo la necesidad de atravesar sectores urbanos.
Sin embargo, el proyecto debe considerarse una posibilidad de desarrollo futuro y no una infraestructura actualmente disponible. Su impacto dependerá de la financiación, la ejecución efectiva y los plazos de concreción.
Para el inversor inmobiliario, esta distinción es fundamental: el potencial de valorización asociado a una obra futura no equivale a una ventaja operativa disponible en el presente.
¿Cuánto se pide por un galpón en La Plata?
Un relevamiento de oferta publicado en octubre identificó alrededor de 30 galpones en alquiler en La Plata, con una mediana cercana a los USD 5,70 por m² mensuales y un rango central aproximado de entre USD 4,30 y USD 7,20.
Los avisos relevados sumaban algo más de 22.000 m² y registraban un promedio de aproximadamente 125 días de publicación.
Estos valores deben interpretarse como precios de oferta, no como alquileres efectivamente cerrados. Además, el mercado local es heterogéneo: incluye pequeños galpones urbanos, depósitos, talleres, plantas productivas y naves logísticas de mayor escala.
Por lo tanto, comparar únicamente el precio por metro cuadrado puede resultar engañoso. Un inmueble económico que requiere importantes inversiones para su puesta en funcionamiento puede terminar siendo menos competitivo que otro con un alquiler superior, pero listo para operar.
El tiempo promedio de publicación también aporta una señal relevante: disponer de un galpón no garantiza una colocación inmediata. El precio debe guardar relación con la calidad operativa del inmueble, su ubicación y las necesidades de los potenciales ocupantes.
El nuevo desarrollo se construye para un ocupante concreto
Otro dato relevante es la composición de los proyectos en construcción.
En el mercado relevado por Cushman & Wakefield existen aproximadamente 167.506 m² en desarrollo, de los cuales 157.300 m² corresponden a proyectos built to suit: inmuebles diseñados y construidos para un usuario previamente identificado.
Apenas algo más de 10.000 m² se desarrollan de manera especulativa, sin un ocupante asegurado.
Esta distribución muestra que los desarrolladores profesionales buscan reducir el riesgo de construir grandes superficies sin una demanda identificada. En consecuencia, los proyectos vinculados desde el inicio con el futuro inquilino adquieren mayor relevancia.
Para La Plata y su región, el modelo built to suit puede resultar particularmente atractivo, ya que permite adaptar los inmuebles a las necesidades específicas de plantas alimenticias, laboratorios, distribuidoras, empresas metalúrgicas o proveedores portuarios.
Además, acordar las condiciones comerciales antes de iniciar la construcción puede mejorar la previsibilidad de los ingresos y facilitar la evaluación de la inversión.
Cuatro oportunidades concretas de inversión
1. Galpones operativos de tamaño medio
Los inmuebles de entre 500 y 3.000 m² pueden captar la demanda de pymes, distribuidores, empresas gastronómicas, operadores regionales y proveedores industriales.
La clave es que puedan utilizarse rápidamente, sin inversiones desproporcionadas en pisos, energía, accesos o habilitaciones.
2. Inmuebles divisibles
Un galpón de mayor superficie que pueda dividirse en módulos permite diversificar los inquilinos y reducir el riesgo de vacancia total.
Para que esta estrategia funcione, la subdivisión debe resolver adecuadamente los accesos independientes, los servicios, la seguridad y la circulación interna.
3. Desarrollos
built to suit
Construir para una empresa previamente identificada permite negociar plazos, renta, actualizaciones contractuales y condiciones de recuperación de la inversión antes de iniciar la obra.
Es un modelo especialmente interesante para superficies superiores a los 3.000 o 5.000 m², siempre que exista una demanda solvente y un contrato que permita evaluar adecuadamente el riesgo.
4. Tierra industrial con infraestructura verificable
La tierra puede ofrecer oportunidades de revalorización, pero su atractivo depende de factores concretos: accesos, zonificación, factibilidad hidráulica, disponibilidad de energía y posibilidades reales de habilitación.
Comprar barato sin verificar la infraestructura puede significar inmovilizar capital durante años, sin generar ingresos ni contar con una salida comercial clara.
Qué revisar antes de invertir
Antes de comprar o desarrollar un inmueble logístico, conviene analizar al menos los siguientes aspectos:
- Zonificación y actividades permitidas.
- Habilitación industrial o comercial.
- Accesos y restricciones para camiones.
- Distancia efectiva a rutas, puertos y autopistas.
- Potencia eléctrica disponible y posibilidad de ampliación.
- Riesgo hídrico y cota del terreno.
- Resistencia del piso.
- Altura útil y características estructurales.
- Sistemas contra incendios y condiciones de seguridad.
- Superficie destinada a maniobras y estacionamiento.
- Posibilidades de ampliación o subdivisión.
- Precios y plazos de alquiler de inmuebles comparables.
- Inversión necesaria para dejar el inmueble operativo.
- Perfil financiero y necesidades del futuro ocupante.
Este análisis permite estimar no solo el costo de adquisición, sino también el capital adicional necesario para generar ingresos y el riesgo de que el inmueble permanezca desocupado.
Conclusión: el valor está en resolver una necesidad operativa
Los inmuebles logísticos constituyen una oportunidad real dentro del mercado inmobiliario, pero no forman una categoría homogénea.
La demanda está vinculada con operaciones de distribución, producción, comercio electrónico, exportaciones y servicios industriales. Al mismo tiempo, las empresas son cada vez más exigentes y concentran su interés en instalaciones eficientes, habilitables y bien conectadas.
La Plata, Berisso, Ensenada y el corredor de la Ruta 2 ofrecen tierra, conectividad y una estructura productiva capaz de sostener nuevos desarrollos. Sin embargo, el crecimiento dependerá de la infraestructura disponible, los accesos, la energía y la capacidad de convertir terrenos o galpones tradicionales en verdaderos activos operativos.
Para los propietarios, el desafío consiste en adecuar sus inmuebles a los requerimientos de la demanda actual. Para los desarrolladores, en identificar al futuro ocupante antes de comprometer capital. Para los inversores, en distinguir entre una oportunidad aparente y un activo con capacidad real de generar ingresos.
En el mercado logístico, el valor no está simplemente en tener muchos metros cuadrados. Está en que esos metros puedan resolver, de manera eficiente y competitiva, una necesidad concreta de producción, almacenamiento o distribución.


